家庭共享套餐以「一人缴费、全家共用」的便利性成为主流选择,但主卡与副卡的「绑定关系」也让不少用户困惑:主卡欠费,副卡是独立运行还是集体停机?本文系统梳理主副卡的计费关联、欠费传导机制与差异化处理策略,帮助家庭用户在遇到「主卡欠费」时快速预判影响、精准应对。
一、家庭共享套餐的技术架构
家庭共享套餐采用「1+N」账户模型:
主卡(Primary Number):套餐持有人,承担全部费用结算,拥有业务变更、成员增减、额度分配权限;
副卡(Secondary Number):共享主卡套餐资源(语音、流量、短信),无独立账单,消费计入主卡统一账户;
统一账户(Consolidated Account):BOSS系统为家庭户建立虚拟账本,主副卡消费实时归集,月底统一出账。
关键特征:副卡无独立信用额度,其「可用状态」完全依赖主卡账户余额与信用状态。
二、主卡欠费的三种传导场景
场景1:主卡余额不足(预付费模式)
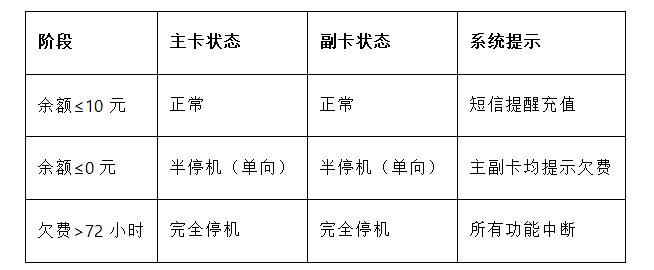
传导逻辑:预付费家庭户采用「账户级信控」,主卡余额归零瞬间,系统同步对所有副卡下发「半停机」指令,无缓冲期。
场景2:主卡超出信用额度(后付费模式)
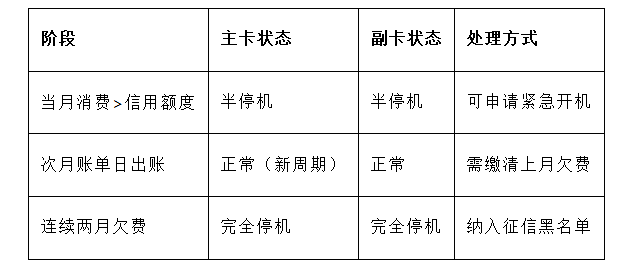
传导逻辑:后付费家庭户信用额度为「户级」共享,主卡透支即触发全户半停机,但次月出账后若缴清欠费,可立即恢复。
场景3:主卡因风控被停机
若主卡因涉诈、高频呼叫、实名异常被强制停机,副卡处理策略因运营商而异:
中国移动:主卡完全停机后,副卡独立运行48小时,48小时后同步停机;
中国联通:主卡停机即时传导,副卡同步受限;
中国电信:副卡可独立使用至当月套餐资源耗尽,次月停机。
三、副卡的「独立生存」能力边界
语音通话
主卡半停机后,副卡主叫功能同步受限,仅可接听电话与拨打紧急号码(110/119/120)。
移动数据
家庭共享流量池由主卡账户托管,主卡欠费即冻结流量分配,副卡蜂窝数据立即中断,无法通过副卡单独充值恢复。
短信收发
副卡可接收短信(含验证码),但发送功能受限,与主卡状态一致。
增值业务
副卡订购的增值业务(视频会员、云盘等)依附于主卡支付账户,主卡欠费后自动失效。
四、差异化自救路径
路径1:主卡快速充值(推荐)
官方APP/微信/支付宝充值,实时到账后秒级恢复全户功能;
充值金额优先抵扣主卡欠费,剩余部分进入账户余额。
路径2:副卡临时独立(仅限部分场景)
移动用户:主卡停机48小时内,副卡可发送「KTDL」至10086申请「临时数据包」,有效期24小时;
电信用户:副卡可单独充值「副卡专属流量包」,但需主卡账户状态为「半停机」而非「完全停机」。
路径3:拆分独立账户
携带身份证到营业厅,申请「副卡拆机」;
副卡转为独立套餐,需重新选择资费并缴纳开户费;
原共享资源清零,历史欠费仍由原主卡承担。
路径4:紧急开机
拨打运营商客服,申请「家庭户紧急开机」;
有效期24小时,期间需完成充值,否则到期再次停机。
五、预防与优化建议
余额监控
主卡设置「余额低于20元短信提醒」;
副卡用户安装运营商APP,开启「家庭账户余额」共享查看权限。
自动充值
主卡绑定银行卡/支付宝,设置「余额低于10元自动充值100元」;
避免节假日、夜间因余额不足导致全户停机。
信用额度管理
后付费用户可申请提升家庭户信用额度(通常与在网时长、缴费记录挂钩);
额度提升后,欠费缓冲期延长,减少突发停机风险。
副卡备用方案
为老人/儿童副卡单独准备「保号套餐」副卡,主卡异常时可临时启用;
重要副卡(如家庭安防、车载定位)建议单独开户,避免共享账户风险传导。
六、常见误区澄清
「副卡可以单独缴费恢复」:错误,副卡无独立账户,充值必须通过主卡归集;
「主卡停机副卡还能用流量」:错误,流量池随主卡账户冻结,副卡蜂窝数据立即中断;
「副卡拆机后欠费清零」:错误,历史欠费仍由原主卡承担,拆机仅终止未来共享;
「紧急开机可以多次申请」:错误,每月限申请1次,频繁申请将降低信用评分。
家庭共享套餐的「便利」建立在「主卡兜底」的架构之上,主卡欠费的传导效应是技术设计的必然,而非系统故障。理解「账户级信控」「户级信用额度」「48小时缓冲」等关键机制,掌握「快速充值」「紧急开机」「副卡拆机」三类自救路径,就能在主卡异常时最大限度保障副卡的基本通信能力。家庭通信的稳定性,最终取决于主卡持有人的账户管理意识——让余额始终充足,让自动充值始终在线,才能真正实现「一人缴费,全家无忧」。